
Stadtkämmerin Bettina Gansen
Es gilt das gesprochene Wort!
Sehr geehrter Herr Bürgermeister, sehr geehrte Damen und Herren,
es liegen spannende Wochen hinter uns, denn die Haushaltsplanaufstellung für das Haushaltsjahr 2026 hat uns bis zuletzt in Atem gehalten. Nicht nur, weil die Bearbeitung -so wie in jedem Jahr- sehr zeitaufwendig war und der Fertigstellungstermin immer näher rückte, nein – in diesem Jahr stellte sich immer wieder bei jeder Veränderung der Planzahlen die Frage:
Sind wir jetzt in der Haushaltssicherung – oder passt es doch noch?
Die Zwischenergebnisse unserer Planungen waren in ihren Auswirkungen sehr unterschiedlich und jede Neuberechnung wurde mit Spannung erwartet. Denn, das muss ich im Ergebnis leider feststellen, so eng wie in diesem Jahr ist es seit der Einführung des Neuen Kommunalen Finanzmanagements im Jahr 2009 noch nicht gewesen.
Dass die finanzielle Lage der kommunalen Haushalte sehr schwierig ist, dass alle Kommunen in eine finanzielle Schieflage geraten, dass Haushaltsdefizite und Überschuldungen als neuer „Normalzustand“ beschrieben und letztlich auch akzeptiert werden, ist keine Neuigkeit. Seit vielen Jahren wird diese Entwicklung beklagt; eine grundlegende Änderung ist jedoch nicht eingetreten.
Weder Bund noch Land haben es geschafft haben, in all den Jahren eine nachhaltige Unterstützung für ihre Kommunen zu leisten. Ganz im Gegenteil, oftmals hat man den Eindruck, die Kommunen werden allein gelassen und ihre Sorgen und Nöte werden überhaupt nicht ernst genommen. Wir erleben zurzeit einen neuen Höhepunkt der Finanznot in unseren Städten und Gemeinden.
Bei der Planaufstellung für das Haushaltjahr 2026 haben wir das Ziel verfolgt, einen Haushalt aufzustellen, der nicht durch ein Haushaltssicherungskonzept begleitet werden muss. Dass sich diese Möglichkeit überhaupt eröffnete, ist dem sehr positiven Verlauf des Haushaltsjahres 2025 zu verdanken. Ohne diese Entwicklung, auf die ich gleich noch eingehen werde, wäre es nicht mehr zu verhindern gewesen, dass die entscheidenden Grenzwerte zur Haushaltssicherung überschritten werden. Vor diesem Hintergrund sollten wir die Chance auf ein weiteres Haushaltsjahr ohne das enge Korsett der Haushaltssicherung ergreifen.
Steigen wir nun in das Zahlenwerk des Haushaltsplanentwurfes für das Jahr 2026 sowie der mittelfristigen Ergebnis- und Finanzplanung der Jahre 2027 – 2029 ein.
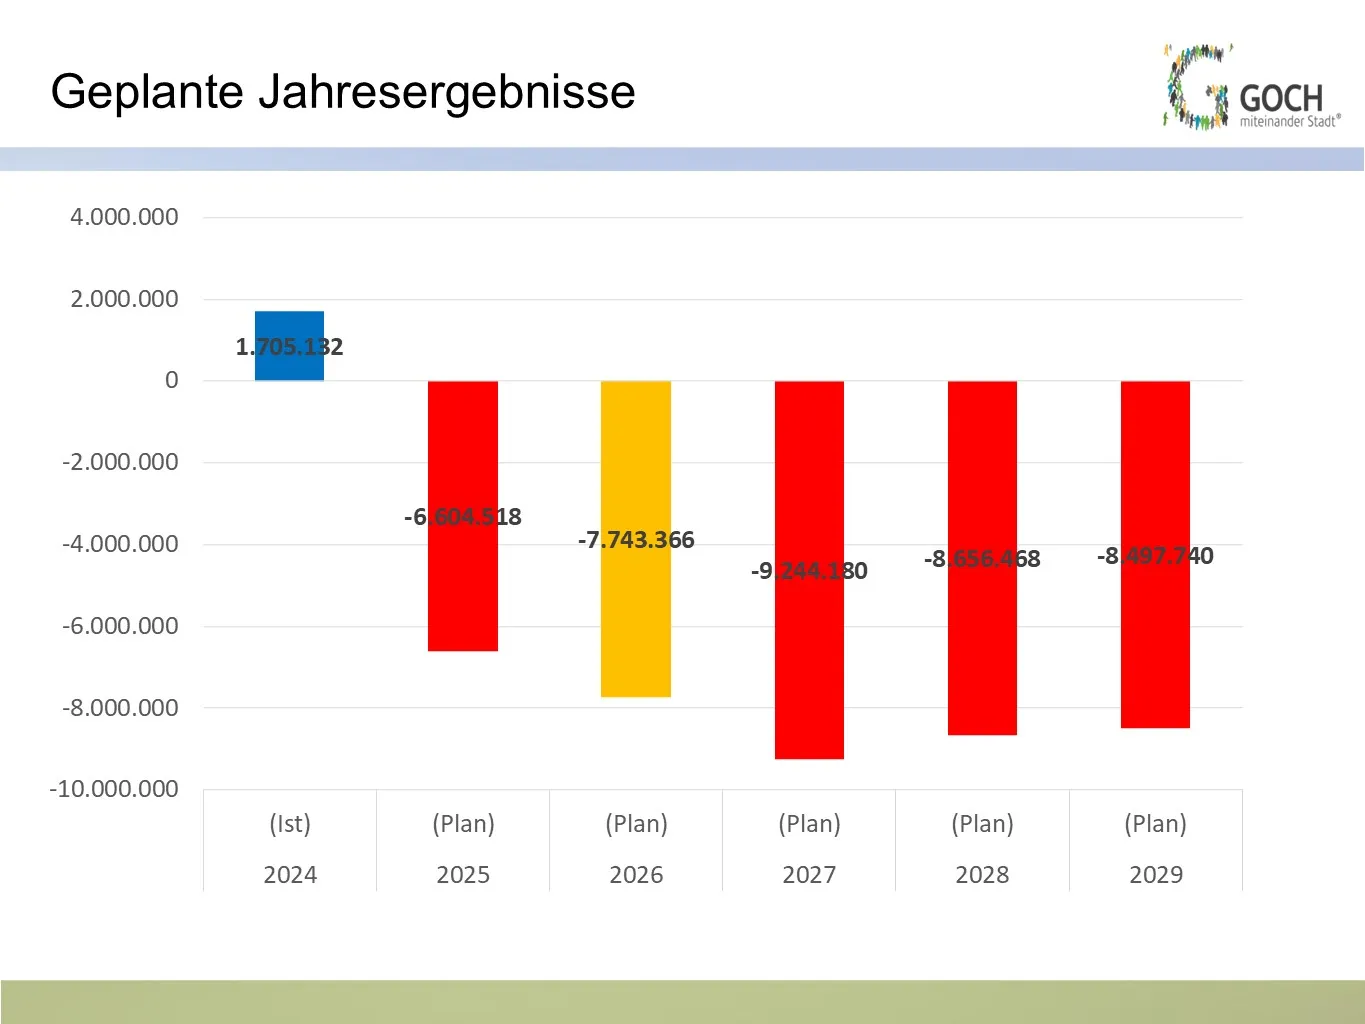
Wie Sie dem Diagramm entnehmen können, planen wir im Haushaltsjahr 2026 mit einem Jahresfehlbetrag in Höhe von -7.743.366 €, im Haushaltjahr 2027 mit einem Jahresfehlbetrag in Höhe von rd. -9,2 Mio. €, im Haushaltsjahr 2028 mit einem Jahresfehlbetrag in Höhe von rd. -8,7 Mio. € und im Haushaltsjahr 2029 mit einem Jahresfehlbetrag in Höhe von rd. -8,5 Mio. €.
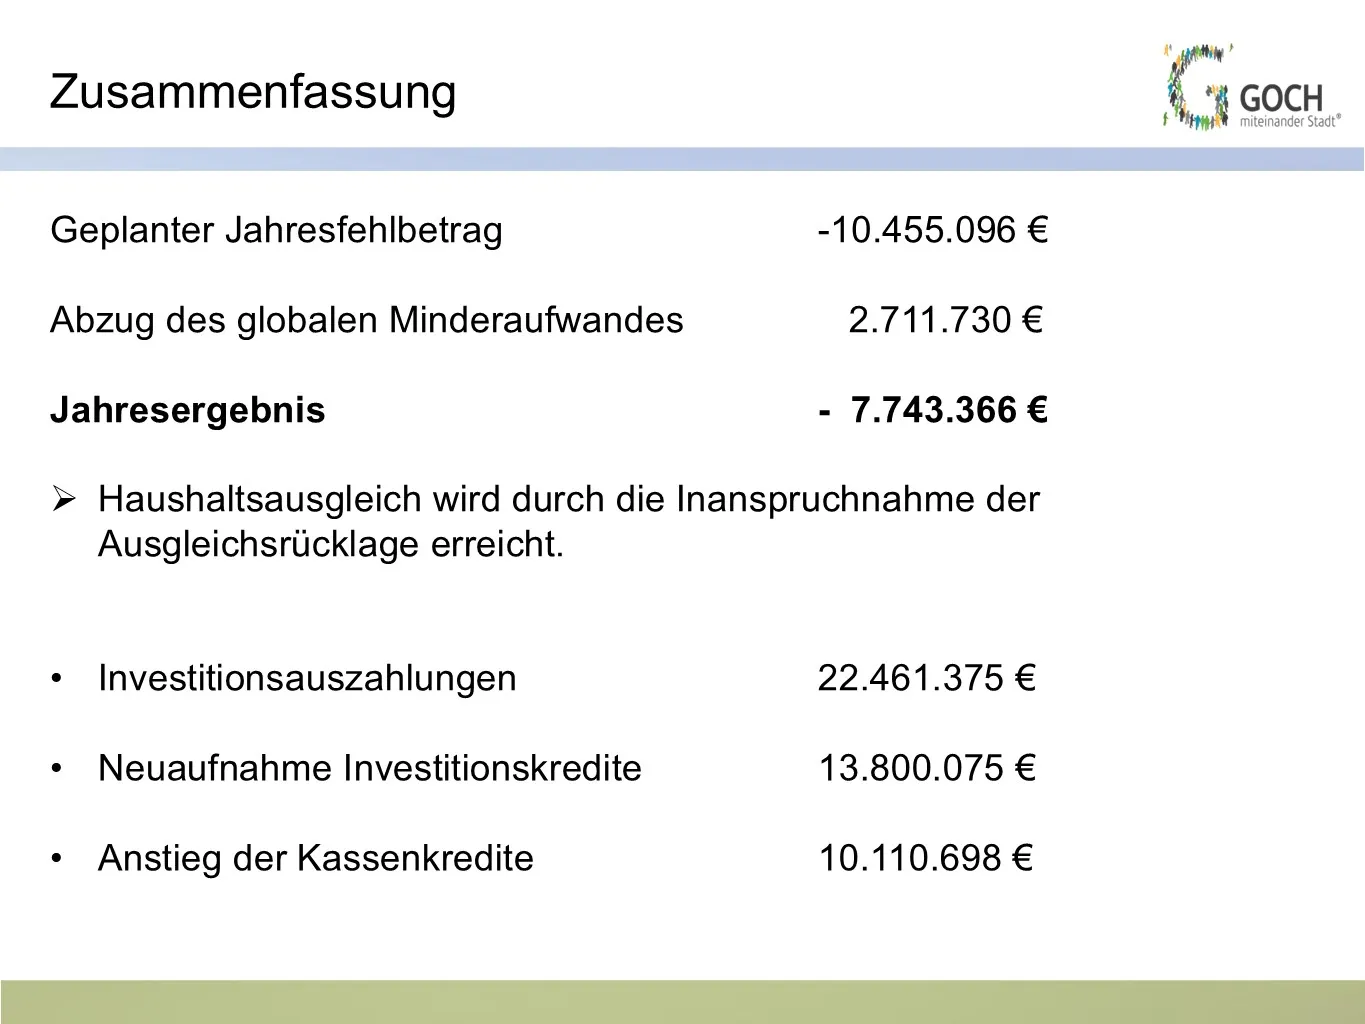
Diese dargestellten Planungsergebnisse berücksichtigen bereits den sog. globalen Minderaufwand. Der globale Minderaufwand ermöglicht, zusätzlich zur Verwendung der Ausgleichsrücklage im Ergebnisplan eine pauschale Kürzung von bis zu einem Betrag in Höhe von 2% der Summe der ordentlichen Aufwendung vorzunehmen. Verzichten wir auf diesen Pauschalabzug beträgt der Jahresfehlbetrag im Haushaltsjahr 2026 -10.455.096 €.
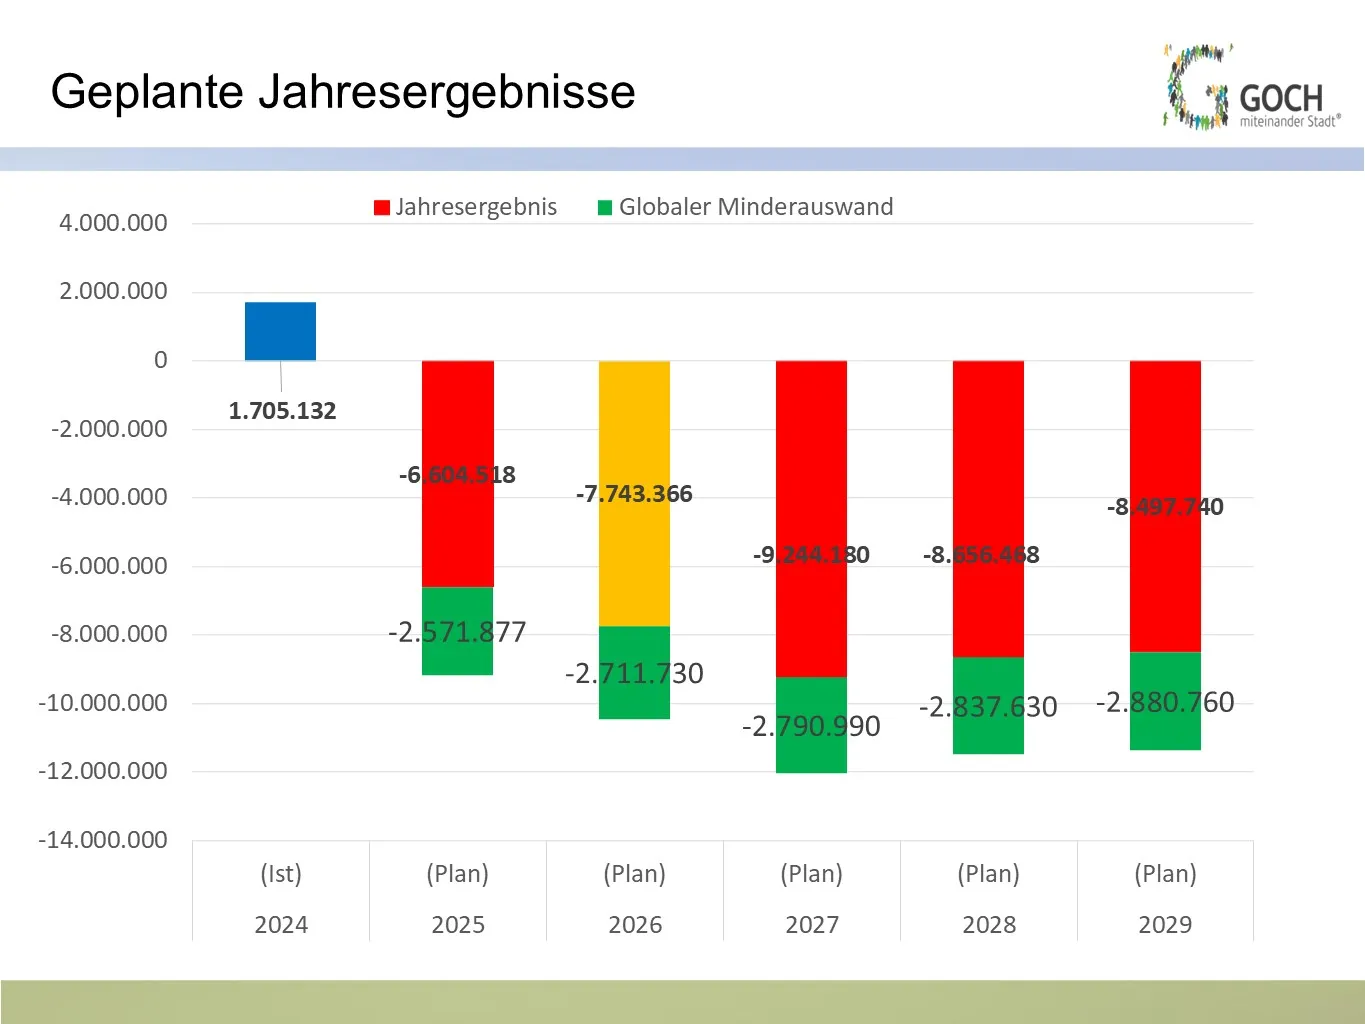
Ich möchte darauf hinweisen, dass mit dieser pauschalen Kürzung keine Haushaltsansätze gekürzt werden. Dies führt auch nicht dazu, dass wir dadurch Geld einsparen. Es ist vielmehr eine Erwartung und Hoffnung, dass die Haushaltsausführung besser verläuft als im Zeitpunkt der Planung angenommen wurde.
Um die dargestellten Haushaltsergebnisse zu erreichen, haben wir im Rahmen der Planaufstellung verwaltungsintern Priorisierungen bei den Investitionsmaßnahmen vorgenommen; die Haushaltsansätze des Ergebnisplans wurden teilweise gar nicht oder nur stark begrenzt erhöht. Im Bereich der Einnahmen haben wir die zum jetzigen Zeitpunkt aus unserer Sicht maximal vertretbaren Annahmen getroffen und eingeplant.
Und vor diesem Hintergrund wird es Sie nicht überraschen, dass wir Ihnen vorschlagen müssen, die Grundsteuer rückwirkend zum 01.01.2026 zu erhöhen:
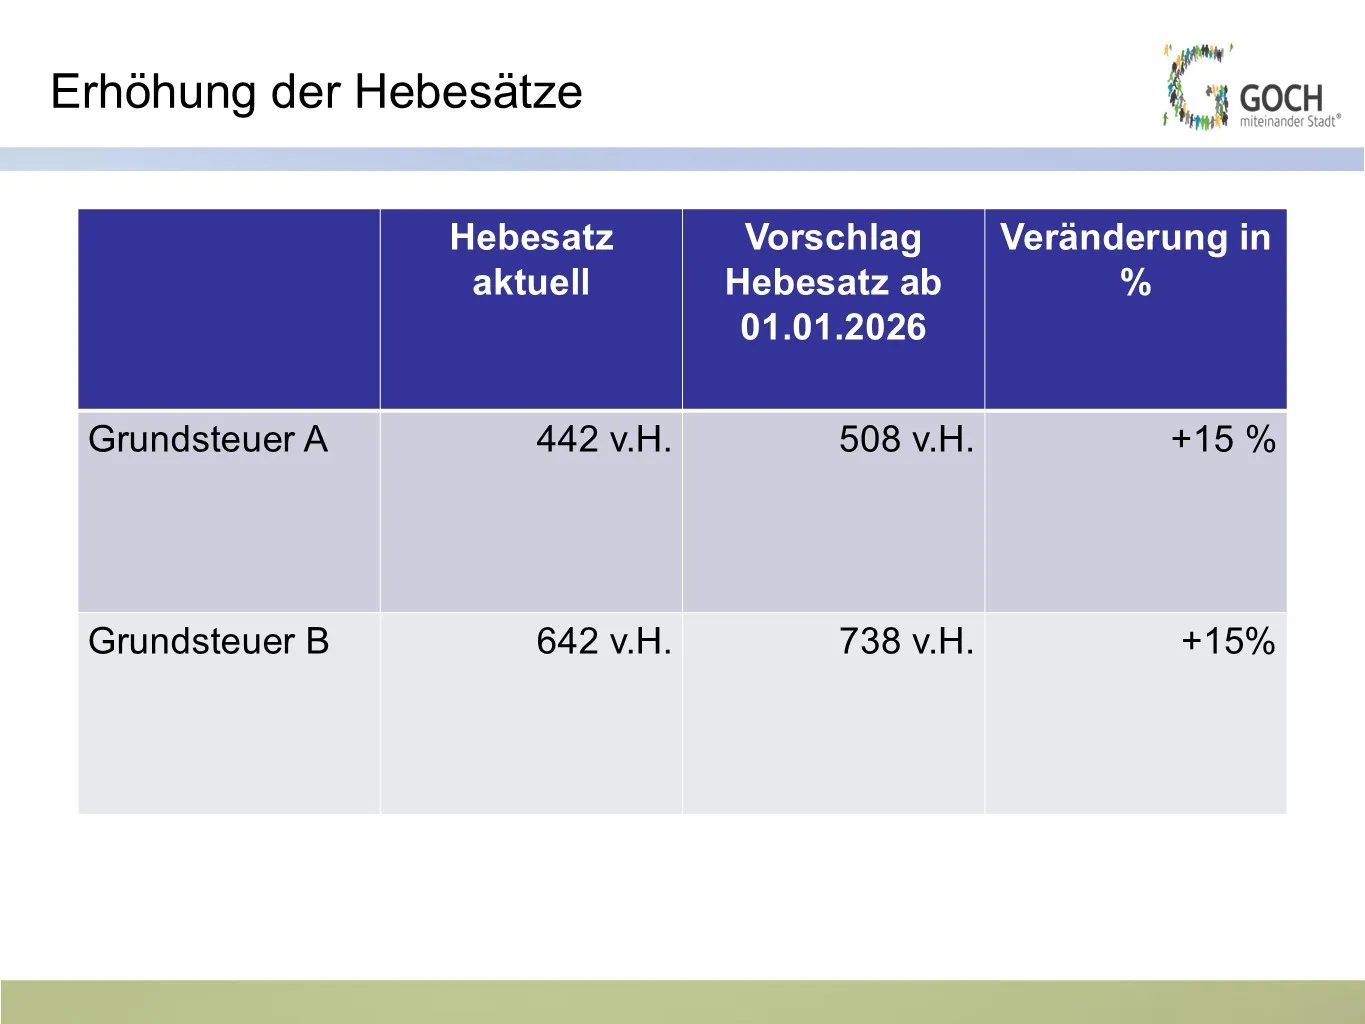
Der Haushaltsplanentwurf beinhaltet eine prozentuale Steuererhöhung von 15 % für die Grundsteuer A und B. Der Hebesatz der Grundsteuer A für die land- und forstwirtschaftlichen Betriebe soll von derzeit 442 v.H. auf 508 v.H. und der Hebesatz der Grundsteuer B von derzeit 642 v.H. auf 738 v.H. angehoben werden. Insgesamt kann so ein Mehrertrag von rd. 1 Mio. € erreicht werden; ein sehr wichtiger Beitrag zur Haushaltsstabilisierung.
Darüber hinaus berücksichtigt der Planentwurf eine Erhöhung der Gewinnabführung von jährlich 1 Mio. € von der Stadtwerke Goch Unternehmensgruppe GmbH. Wie Sie aus Vorjahren wissen, nehmen wir diese Ertragsmöglichkeit nur dann in Anspruch, wenn die Haushaltsentwicklung dies erfordert. Da die Möglichkeiten der Ausschüttungen nicht unbegrenzt sind, ist diese Entscheidung auch im Sinne des Unternehmens immer wieder abzuwägen.
Wie ist das geplante Jahresergebnis von rd. – 7,7 Mio. € zu bewerten?
Trotz des hohen Fehlbetrages gilt der Haushalt 2026 als ausgeglichen, da der Fehlbetrag durch die Inanspruchnahme der Ausgleichsrücklage gedeckt werden kann. Man spricht hier von einem fiktiven Haushaltsausgleich. Die positiven Jahresergebnisse der letzten Haushaltsjahre haben dazu geführt, dass wir ein gutes Polster in Form der Ausgleichsrücklage aufgebaut haben. Zum Stichtag 31.12.2024 können wir auf einen Betrag in Höhe von 25,36 Mio. € zurückgreifen.
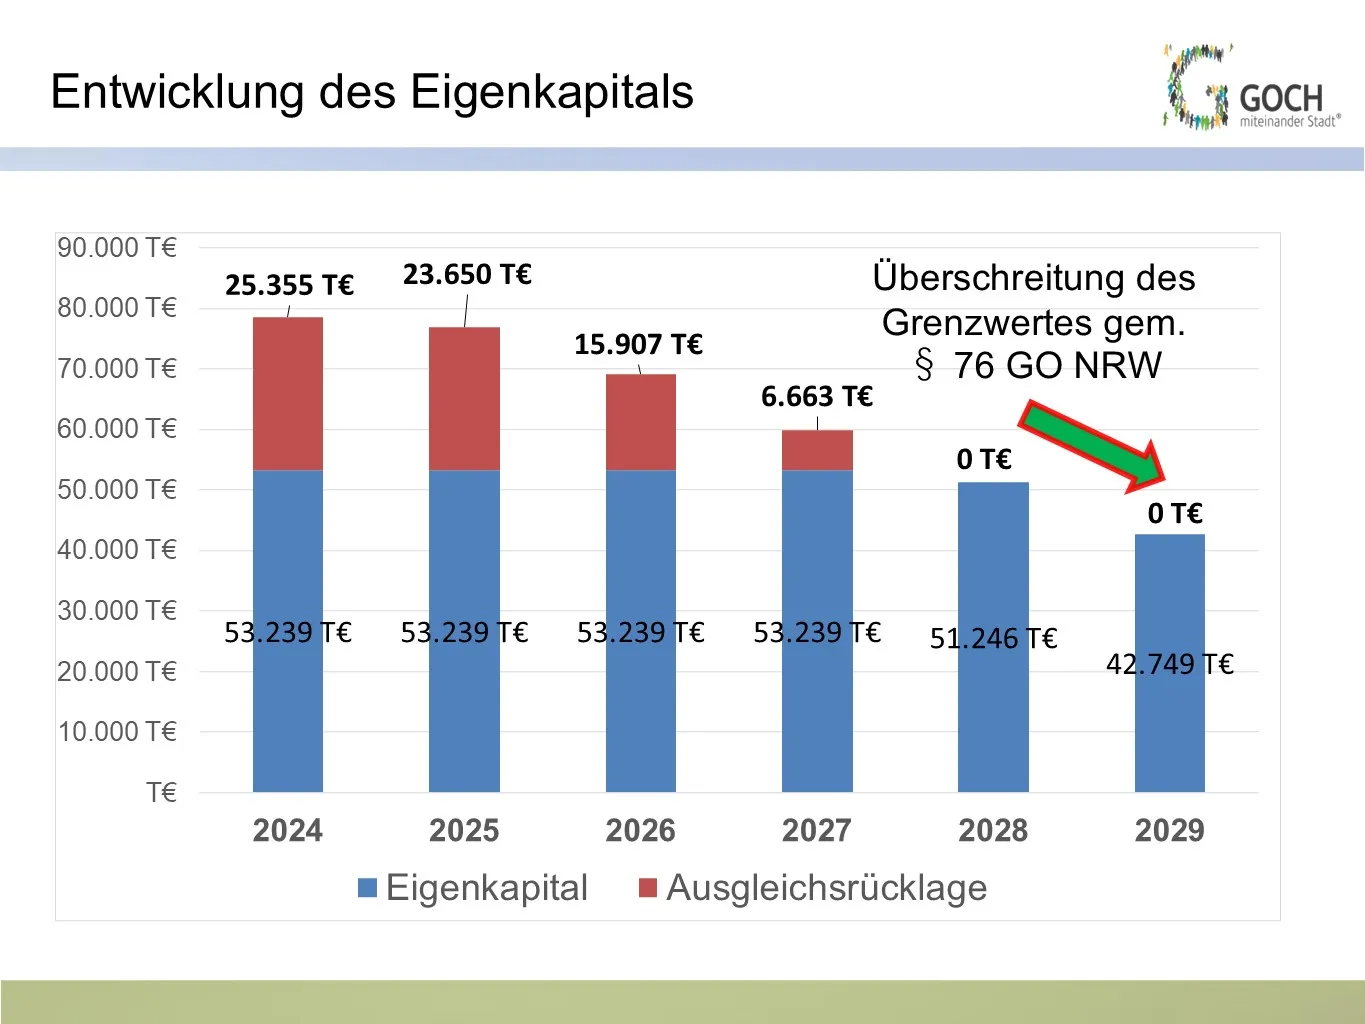
Doch leider sieht die Zukunft nicht gut aus - die Fehlbeträge in diesem und in den folgenden Haushaltsjahren sind so hoch, dass wir heute schon erkennen können, dass die Ausgleichrücklage im Zeitraum der mittelfristigen Ergebnisplanung aufgezehrt wird.
Und genau dort setzt das Problem an, denn es ist nicht nur das laufende Haushaltsjahr relevant, sondern ebenso auch die kommenden 3 Haushaltsjahre.
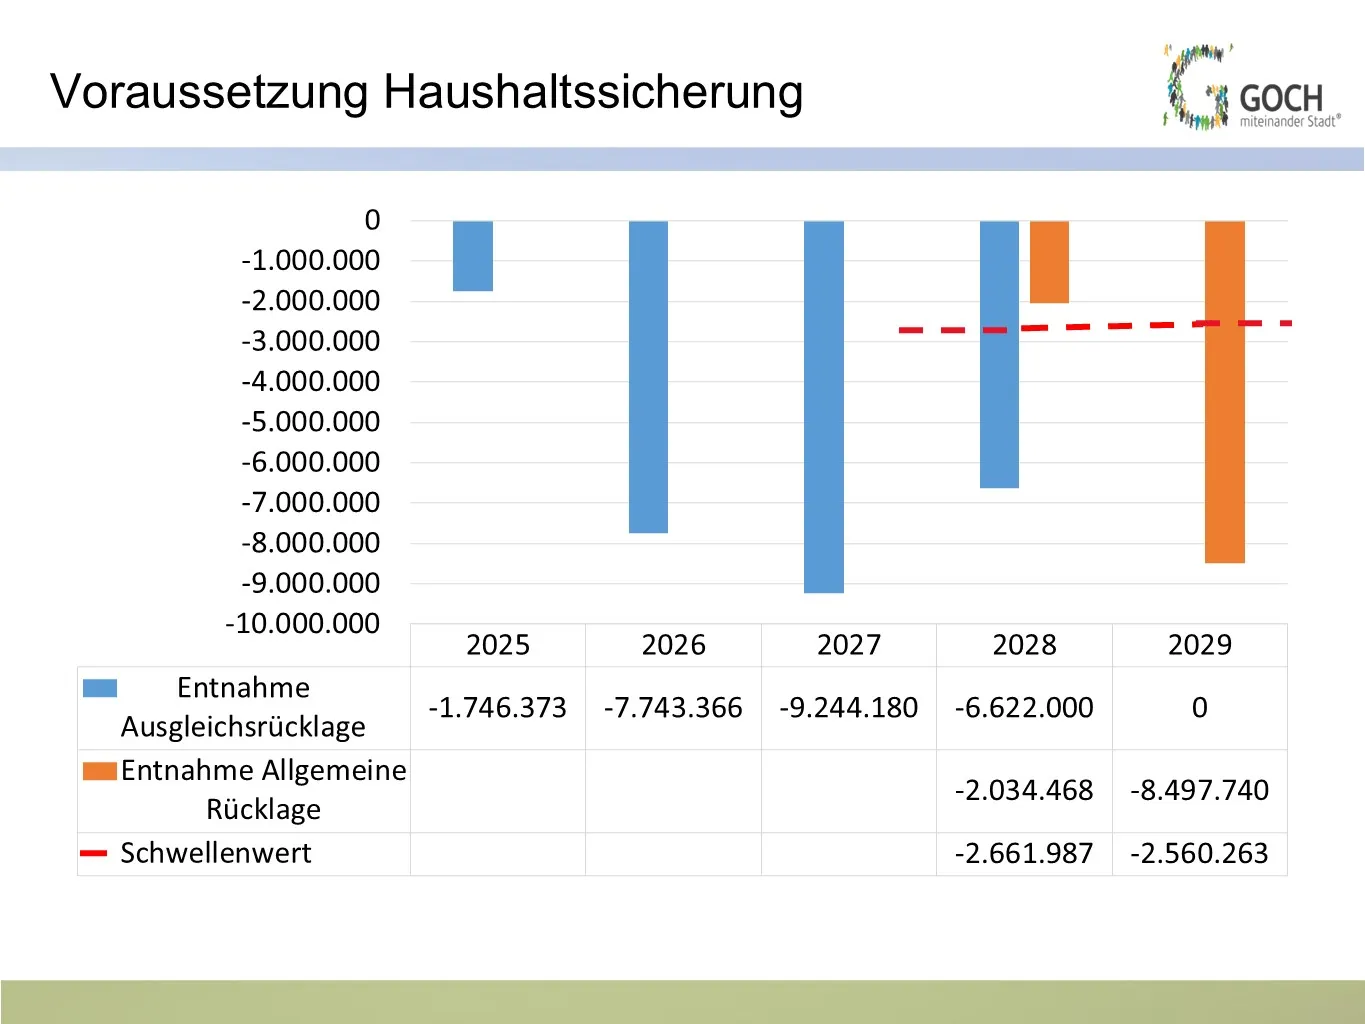
In dieser Darstellung können Sie erkennen, dass im Haushaltsjahr 2028 die Ausgleichsrücklage verbraucht wird und der Abbau der allgemeinen Rücklage beginnt; dargestellt in der orangefarbenen Säule.
Die rote Linie, die hier in den Jahren 2028 und 2029 eingezeichnet ist, markiert den sog. Schwellenwert, der 5 % der allgemeinen Rücklage beträgt. Das Gesetz sagt, wenn dieser Schwellenwert in zwei aufeinanderfolgenden Haushaltsjahren überschritten wird, besteht bereits heute – also im Haushaltsjahr 2026 – die Pflicht zur Aufstellung eines Haushaltssicherungskonzeptes.
Wie Sie sehen können, ist der noch vorhandene Spielraum, der sich grafisch zwischen der orangefarbenen Säule und der roten Linie zeigt, sehr eng. Jede Veränderung, sei es im Jahresabschluss 2025 oder in den Planzahlen des Haushaltes 2026, löst eine Kettenreaktion aus. Sobald an einer Stelle mehr Eigenkapital verbraucht wird als geplant, rutscht der orangefarbene Balken im Jahr 2028 weiter in die Nähe der roten Linie. Und sollte der Balken die rote Linie überschreiten, sind wir im Haushaltsjahr 2026 in der Haushaltssicherung.
An dieser Stelle möchte ich kurz auf das vergangene Haushaltsjahr 2025 eingehen. Wie ich eingangs erwähnte, schließt das Haushaltsjahr 2025 deutlich besser ab als geplant. Der Planansatz sah einen Fehlbetrag in Höhe von - 6,6 Mio. € vor. In unserer Prognose gehen wir derzeit davon aus, dass sich der Fehlbetrag um rd. 4,9 Mio. € verbessert und somit „nur“ rd. -1,7 Mio. € betragen wird.
Hauptursache für diese positive Entwicklung ist ein unfassbar hohes Gewerbesteueraufkommen im letzten Jahr. Und daher darf ich Ihnen heute zum wiederholten Mal von einer neuen Rekordsumme berichten, denn das Gewerbesteueraufkommen beträgt 30,03 Mio. € Meine letzte Rekordmeldung aus dem vergangenen Jahr, mit der ich das Gewerbesteueraufkommen des Jahres 2024 in Höhe von 24,6 Mio. € verkünden durfte, wurde im Haushaltsjahr 2025 um weitere 5,43 Mio. € überschritten.
Dieser überaus erfreulichen Entwicklung ist es zu verdanken, dass die Ausgleichsrücklage weniger stark in Anspruch genommen muss und damit länger zum Ausgleich kommender Haushaltsdefizite zur Verfügung steht. Der Abbau des Eigenkapitals verlangsamt sich an dieser Stelle und das öffnet die Tür für ein weiteres Haushaltsjahr ohne Haushaltssicherung.
Verwaltungsintern haben wir die Erhöhung des Hebesatzes der Gewerbesteuer erörtert. Grundsätzlich sind wir der Auffassung, keine Veränderung des Hebesatzes vorzunehmen. Allerdings wurde der fiktive Hebesatz der Gewerbesteuer im Gemeindefinanzierungsgesetz 2026 auf 421 v.H. festgesetzt. Damit liegt der fiktive Hebesatz oberhalb des Hebesatzes der Stadt Goch in Höhe von 420 v.H..
Diese Tatsache führt dazu, dass bei der Ermittlung der Schlüsselzuweisung des Landes ein Steueraufkommen auf Basis eines Hebesatzes von 421 v.H. angerechnet und von dem ermittelten Finanzbedarf in Abzug gebracht wird. Um diesen negativen Effekt auszugleichen, schlagen wir die Anhebung des Hebesatzes um einen Prozentpunkt somit auf 421 v.H. vor. Das bedeutet eine prozentuale Steigerung von rd. 0,23 % für die Steuerzahler.
Es heißt so schön, wo Licht ist, ist auch Schatten. Durch den beeindruckenden Anstieg der eigenen Finanzkraft gibt es leider gegenläufige Effekte, die die Ertragserhöhungen in großen Teilen wieder abschöpfen und in Folge dessen zu einer Belastung des Haushaltes führen.
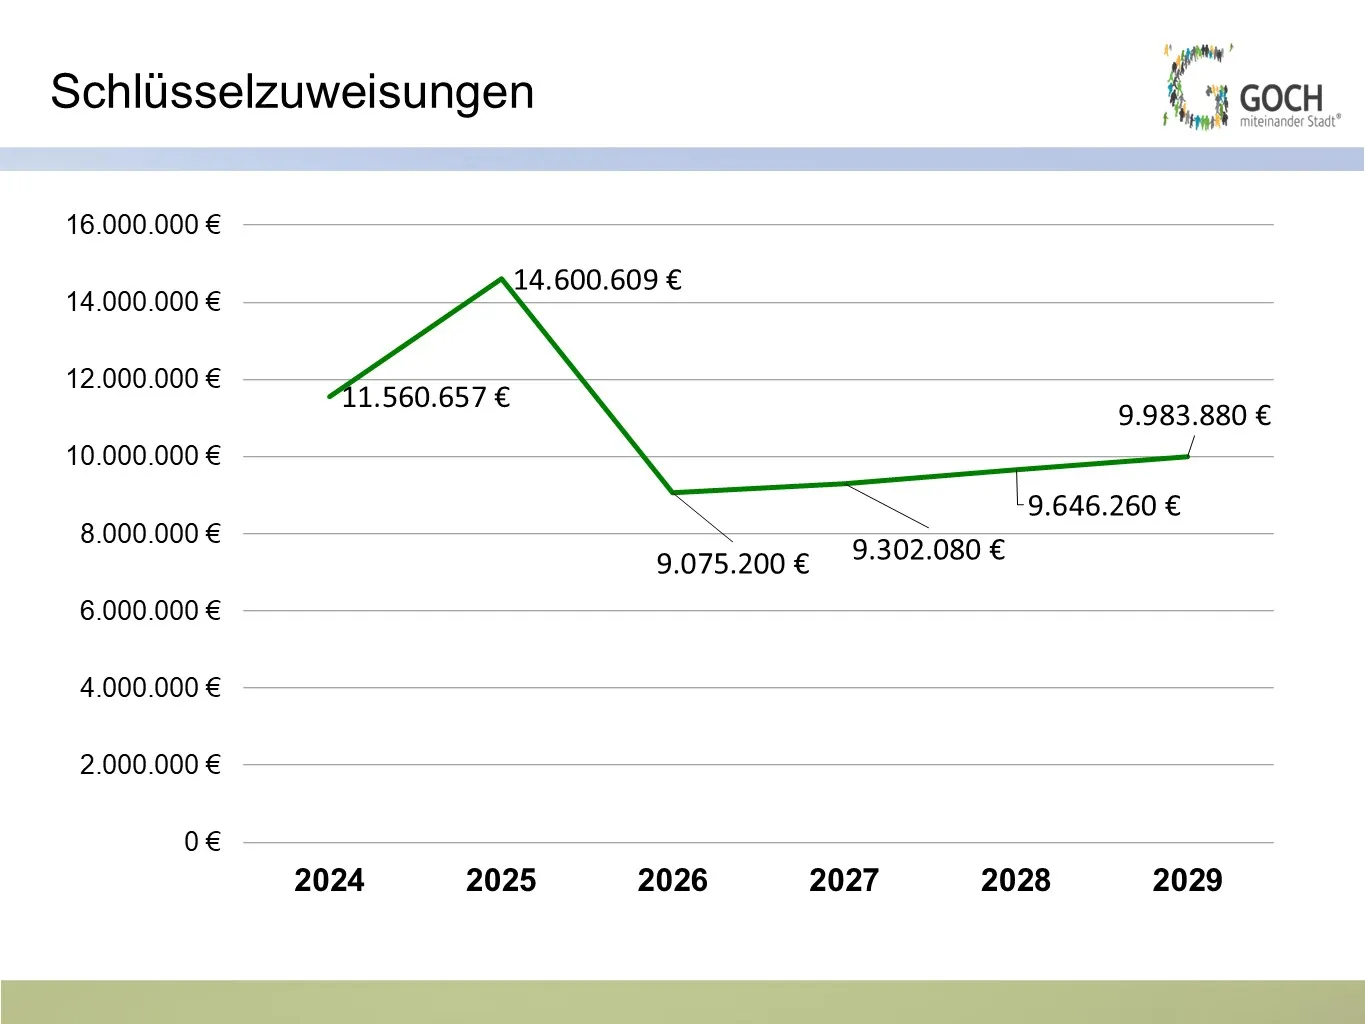
Die größten Auswirkungen sind bei der Berechnung der jährlichen Schlüsselzuweisung des Landes NRW zu verzeichnen. Denn es gilt die stark vereinfachte Formel: Je höher die Steuereinnahmen, desto geringer wird der Finanzausgleich durch die jährliche Schlüsselzuweisung des Landes.
Im Vergleich zum Vorjahr sinkt die Schlüsselzuweisung im Haushaltsjahr 2026 von 14,6 Mio. € auf 9,1 Mio. € - somit eine Reduzierung um rd. 5,5 Mio. €.
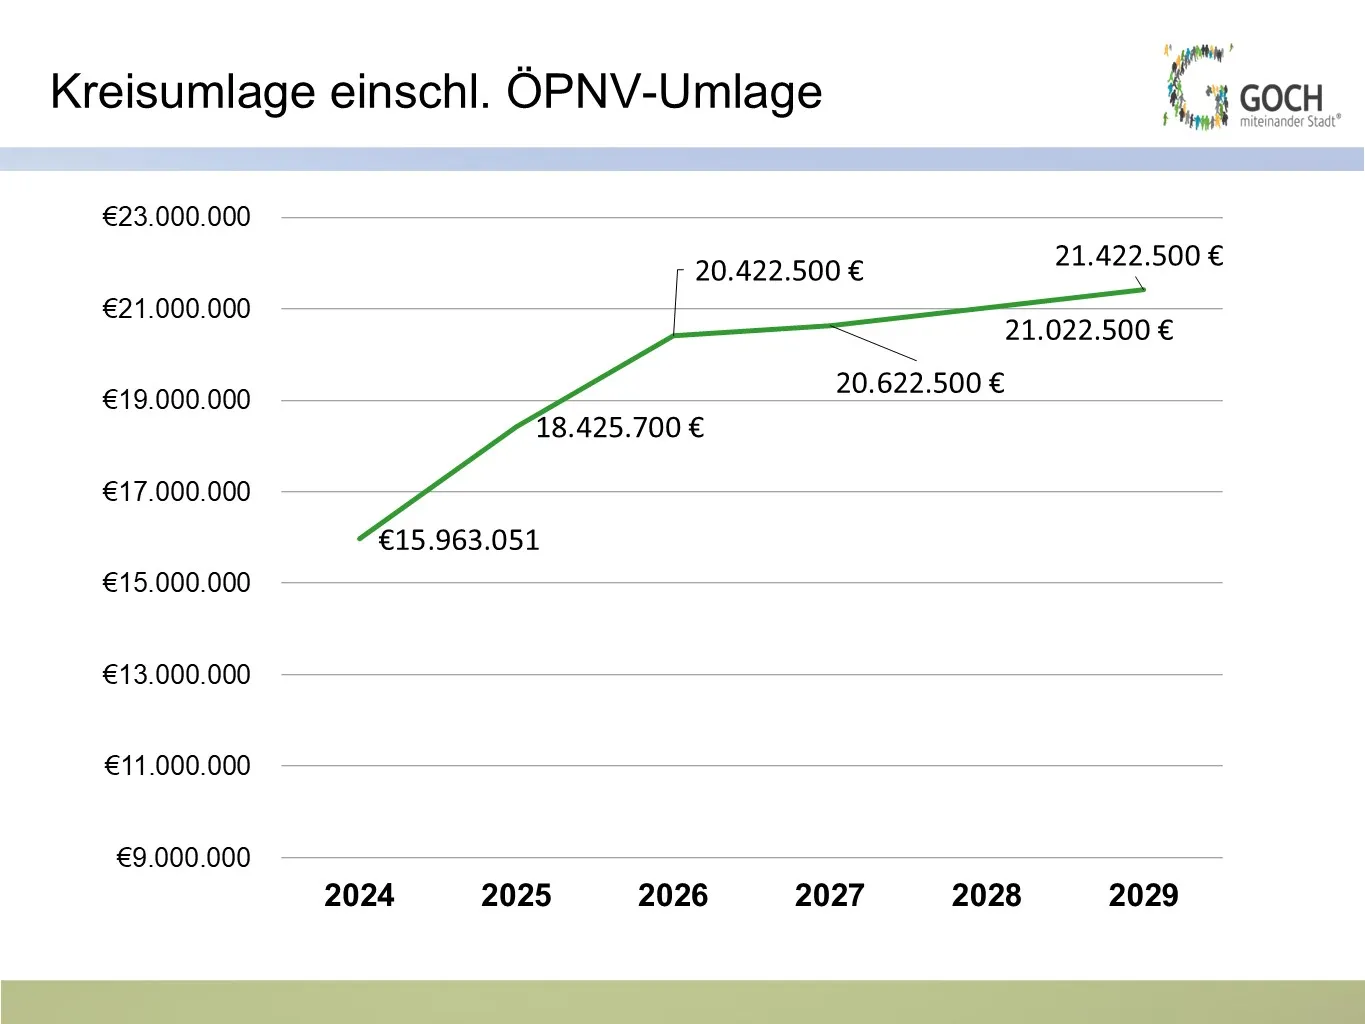
Und nicht nur das Land, sondern auch der Kreis Kleve profitiert von dieser Entwicklung, da die eigene Finanzkraft für die Berechnung der Kreisumlage von Relevanz ist. Unter Berücksichtigung des Hebesatzes, der im Entwurf des Kreishaushaltes angesetzt wurde, steigt die Kreisumlage im Vergleich zum Vorjahr von 18 Mio. € um rd. 2 Mio. € auf 20 Mio. €.
Die Planansätze der Aufwandsseite wurden moderat im Vergleich zum Vorjahr angepasst. Ein Kostenanstieg ist insbesondere im Produktbereich 06 – Kinder-, Jugend- und Familienhilfe im Vergleich zum Vorjahr zurückhaltend geplant worden. Das darf jedoch nicht darüber hinwegtäuschen, dass im Laufe des Haushaltsjahres weiterhin bedeutsame Aufwandsentwicklungen entstehen können.
Der Personalaufwand ist im Vergleich zum Vorjahr um rd. 1,5 Mio. € angestiegen. Die Tarifsteigerungen im öffentlichen Dienst und die Erhöhungen der Beamtenbesoldungen in den vergangenen Jahren sind die Hauptursache für diese Entwicklung. Ich möchte bereits jetzt darauf hinweisen, dass trotz aller finanzieller Engpässe der Stellenplan für das Jahr 2026 Stellenmehrungen vorsieht, die aufgrund gesetzlicher Anforderungen, Fallzahlenentwicklungen und Aufgabenmehrungen erforderlich sind.
Im Bereich der Unterhaltungsansätze für die städtischen Liegenschaften und für das Infrastrukturvermögen wurden ausschließlich dringend erforderliche Maßnahmen berücksichtigt. Das zur Verfügung stehende Budget in diesem Bereich wurde nicht vergrößert, auch wenn dies unter Beachtung der allgemeinen Kostensteigerungen erforderlich wäre.
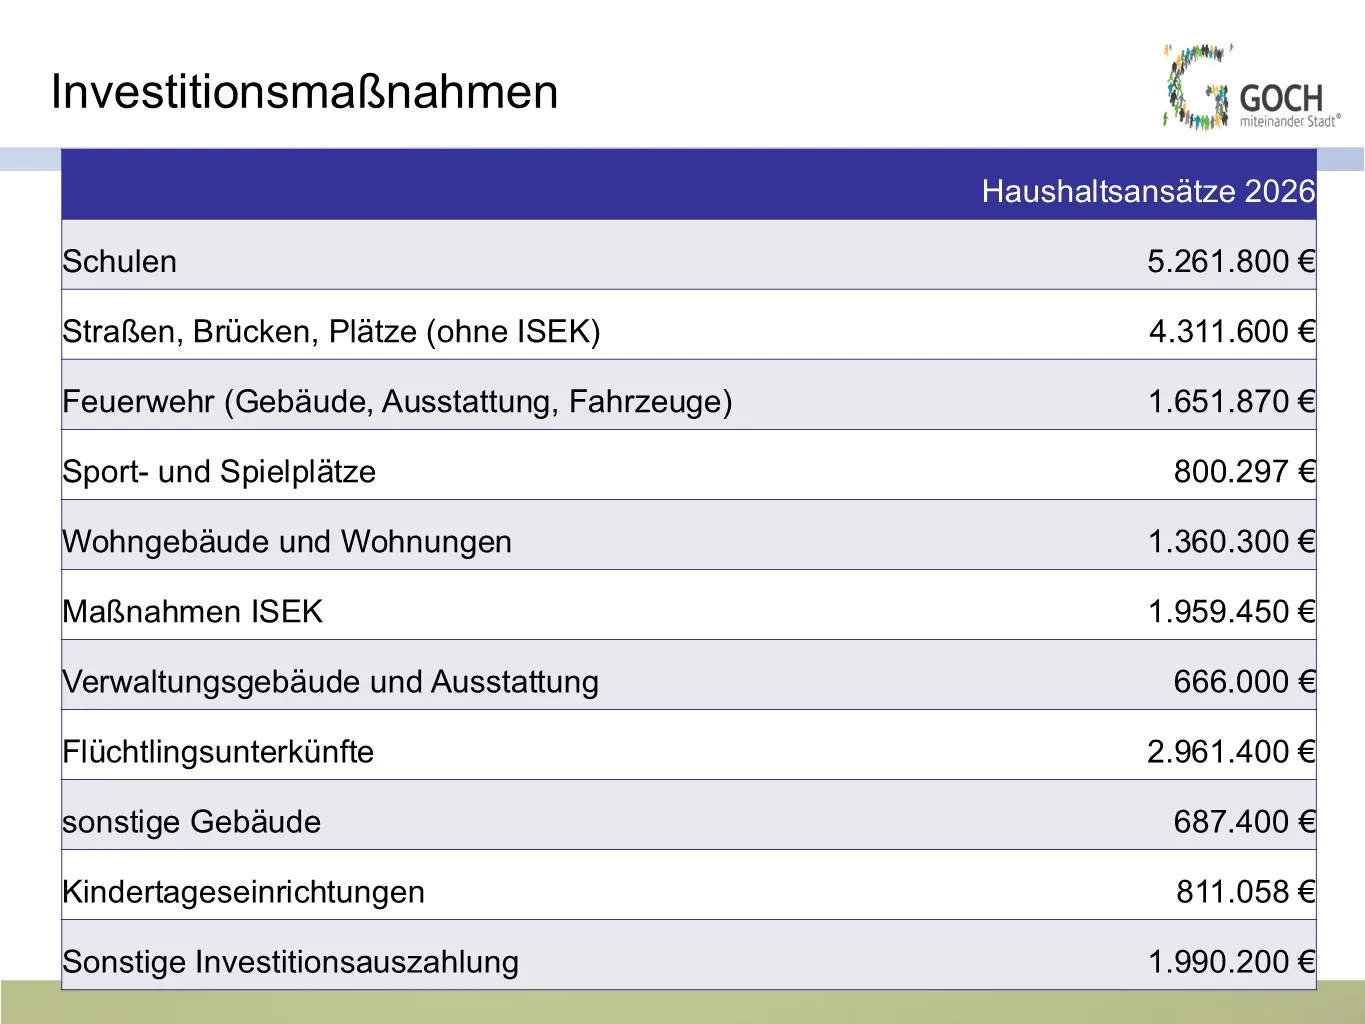
Das Investitionsprogramm für das Haushaltsjahr 2026 beinhaltet wichtige und zukunftsweisende Investitionsmaßnahmen. Es werden insgesamt rd. 22,4 Mio. € für verschiedene Baumaßnahmen, für den Erwerb von beweglichem Anlagevermögen, für Investitionszuschüsse und für den Ankauf von Grundstücken und Gebäuden bereitgestellt.
Darüber hinaus werden Verpflichtungsermächtigungen für die Folgejahre in Höhe von rd. 55,8 Mio. € eingeplant.
Einen Auszug aus dem Investitionsprogramm möchte ich Ihnen vorstellen.
Im Planentwurf sind u.a. folgende Maßnahmen enthalten:
- Fortsetzung der Planung für den Neubau der Niers-Kendel-Schule mit Haushaltsansätzen in den Jahren 2027 bis 2028 von rd. 16,5 Mio. €
- Neubau einer Turnhalle für die Niers-Kendel-Schule mit rd. 375 T€ in diesem Jahr und weiteren 3,4 Mio. € in den Jahren 2027 bis 2028
- Neubau einer Mensa für die Freiherr-von Motzfeld-Schule mit rd. 1,9 Mio. € in diesem Jahr und weiteren rd. 4,5 Mio. € in den kommenden Haushaltsjahren bis 2028
- Neubau einer Mensa an der Arnold-Janssen-Schule mit 733 T€
- Fortsetzung des Neubaus eines Kunstrasenplatzes am Sportplatz Concordia mit rd. 593 T€ in diesem Jahr und weiteren 395 T€ im Haushaltsjahr 2027
- Errichtung eines Wohnhauses an der Nordstraße mit rd. 381 T€ in diesem Jahr und weiteren 1,45 Mio. € im Haushaltsjahr 2027
- Errichtung von Wohnungen am Ende der Weezer Straße mit rd. 978 T€ in diesem Jahr und weiteren 3,9 Mio. € im Jahr 2027
- Neubau einer Flüchtlingsunterkunft an der Hervorster Straße mit rd. 1,7 Mio. €
- Umbau und Errichtung des sog. Schwarz/Weiß-Bereichs in der Feuerwache Goch mit rd. 699 T€ in diesem Jahr und weiteren rd. 699 T€ im Haushaltsjahr 2027
- Herstellung eines Radweges an der Klever Straße im Ortsteil Pfalzdorf mit rd. 1,3 Mio. € in diesem Jahr und rd. 3,2 Mio. € in den Haushaltsjahren 2027 bis 2028
- Verschiedene ISEK-Maßnahmen mit einem Volumen von rd. 2,4 Mio. € in diesem Jahr und weiteren rd. 10 Mio. € in den Haushaltsjahren bis 2029
- Umsetzungsmaßnahmen aus dem Radverkehrskonzept mit insgesamt 814T€
Die Finanzierung der vorgeschlagenen Investitionsmaßnahmen erfolgt anteilig aus der Investitionspauschale des Landes, aus Zuschüssen Dritter sowie aus verschiedenen Förderprogrammen. Die Förderlandschaft ist vielfältig und oftmals mit hohen bürokratischen Hürden verbunden. Doch ohne Förderungen ist die Realisierung von Investitionsprojekten kaum noch zu finanzieren. Ein aktives Fördermittelmanagement ist eine wichtige Säule bei der Planung und Umsetzung von Investitionsmaßnahmen.
Die Einzahlungen aus Fördermitteln einschl. der Investitionspauschale betragen insgesamt 8,6 Mio. €, es verbleibt somit eine Finanzierungslücke in Höhe von rd. 13,8 Mio. €.
Diese Lücke ist durch die Aufnahme von Fremdkapital zu schließen. Der Finanzplan sieht eine gleichlautende Kreditaufnahme in Höhe von 13,8 Mio. € sowie für die Folgejahre in Höhe von weiteren 25,8 Mio. € vor. Die Inanspruchnahme der Kredite erfolgt in Abhängigkeit der Umsetzung der Baumaßnahmen.
Dieser starke Anstieg der Kreditverbindlichkeiten führt zu weiteren Haushaltsbelastungen für die kommenden Jahre. Aus diesem Grund sind zukünftige Investitionsentscheidungen vor dem Hintergrund der Finanzierbarkeit zu bewerten und abzuwägen.
Das NRW-Infrastrukturgesetz 2025 – 2036 stellt für die Stadt Goch aus dem Sondervermögen des Bundes Finanzmittel in Höhe von rd. 16 Mio. € in Aussicht. Der Mittelzufluss ist in der mittelfristigen Finanzplanung in Höhe von jeweils 8 Mio. € in den Jahren 2027 und 2028 eingeplant worden und bei der Ermittlung des Kreditbedarfes in Abzug gebracht worden.
Sehr geehrter Herr Bürgermeister, sehr geehrte Damen und Herren,
wir bringen heute einen Haushaltsentwurf ein, der ein Jahresfehlbetrag nach Abzug des globalen Minderaufwandes von rd. -7,7 Mio. € ausweist.
Trotz deutlich schlechterer Rahmenbedingungen gelingt es uns weiterhin, einen fiktiv ausgeglichenen Haushalt aufzustellen und nach derzeitigem Planungsstand besteht keine Pflicht zur Aufstellung eines Haushaltssicherungskonzeptes.
Um zu diesem Planungsergebnis zu kommen, sind jedoch Steuererhöhungen, höhere finanzielle Entnahmen aus den städtischen Unternehmen, Einsparungen in verschiedenen Kostenpositionen und damit erste Reduzierungen von Leistungsstandards erforderlich.
Sollten sich die Rahmenbedingungen nicht grundlegend ändern, werden wir das - trotz der vorgenannten Maßnahmen - nicht lange durchhalten. Aus diesem Grund sollten wir die Zeit gemeinsam nutzen, bereits in diesem Haushaltsjahr strategische Maßnahmen zur Haushaltsstabilisierung zu erarbeiten und zu beschließen. Lassen Sie uns gemeinsam die finanzielle Zukunft der Stadt Goch gestalten.
Zum Abschluss meiner Ausführungen möchte ich mich beim Bürgermeister, dem Verwaltungsvorstand sowie bei allen Mitarbeiterinnen und Mitarbeitern der Verwaltung, die an der Aufstellung des Haushaltsplanentwurfes mitgearbeitet, recht herzlich bedanken. Mein besonderer Dank gilt unserem „Haushaltsteam“ unter der Leitung von Herrn Hermsen für die großartige und zuverlässige Zusammenarbeit bei der Erstellung des Haushaltes.
Ich wünsche Ihnen erfolgreiche Haushaltsberatungen und bedanke mich für Ihre Aufmerksamkeit!